为什么"愿意付费"不等于"真的会买"
在康莱德创新者大会的商业计划书环节,定价策略是评审关注的核心内容之一。许多团队会犯一个常见错误:把用户访谈中"我愿意付X元"的口头承诺直接写进商业计划书,作为定价依据。这种做法的问题在于,意愿付费(Willingness to Pay)与实际购买行为之间存在显著落差——人们口头表达的价格偏好往往高于真实决策时的支付意愿。
康莱德评审更关注团队是否用可验证的行为数据支撑定价假设,而非单纯依赖问卷调查结果。这一要求源于商业计划书的本质:评审需要判断项目是否具备真实的商业可行性,而不仅仅是创新的技术方案。
核心机制:从意愿提问转向选择实验
定价实验的本质是模拟真实购买情境,让受访者在有约束的选择中暴露真实偏好。与直接询问"你愿意付多少钱"不同,购买选择实验(Purchase Choice Experiment)要求受访者在多个选项中做出取舍,每个选项包含不同的价格-功能组合。
具体而言,康莱德团队可以设计如下实验框架:
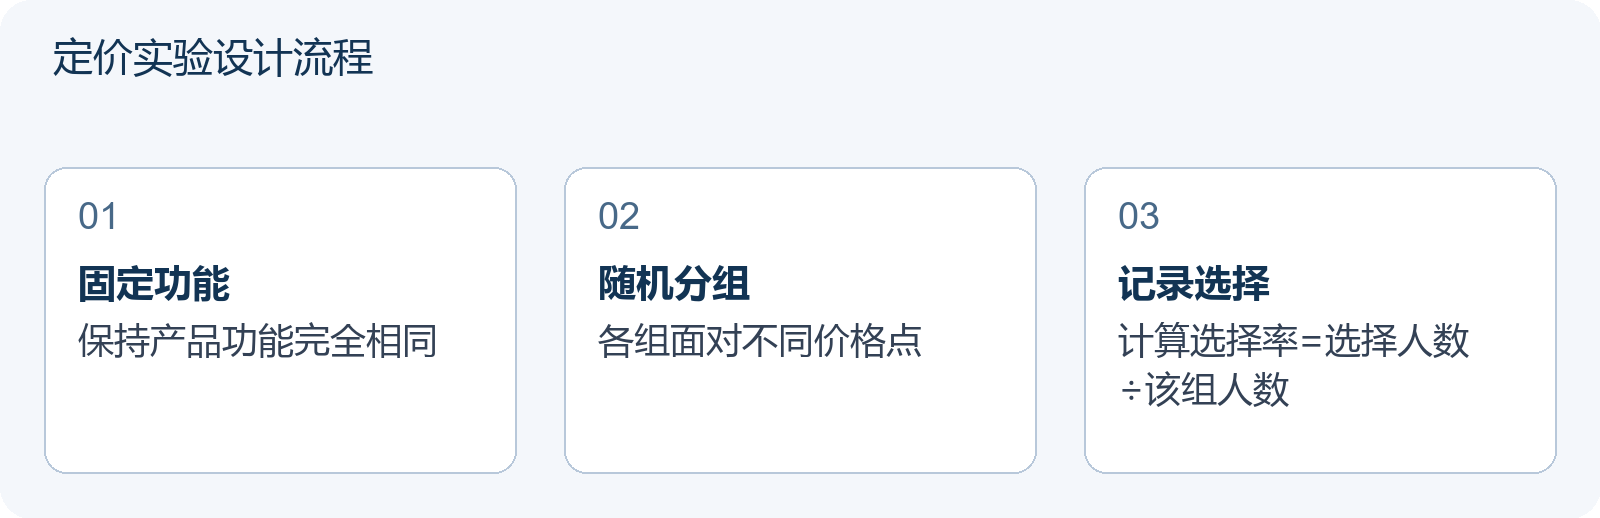
- 准备同一产品的不同价格点,保持功能不变
- 将目标用户随机分组,每组面对一个价格点
- 让受访者在"购买/不买"之间做出选择
- 记录选择分布,比较不同价格下的选择率
这种方法的优势在于,受访者无法直接猜测"正确答案",其选择行为自然反映了真实的价格敏感度。但需注意:这仍是假设情境下的选择,不能等同于真实购买行为。
教学案例:同一产品不同价格的假设情境比较
以下案例为教学演示用途,数据为说明方法而设计,不代表真实市场实验结果。
实验设计
假设某团队面向智慧农业市场,需要验证其无人机精准施肥服务的月订阅定价。团队保持产品功能完全相同,仅改变价格,将60位目标农户随机分为两组各30人:
| 组别 | 价格点 | 样本量 | 选择购买 | 选择不买 |
|---|---|---|---|---|
| A组 | ¥1,200/月 | 30人 | 18人 | 12人 |
| B组 | ¥1,500/月 | 30人 | 12人 | 18人 |
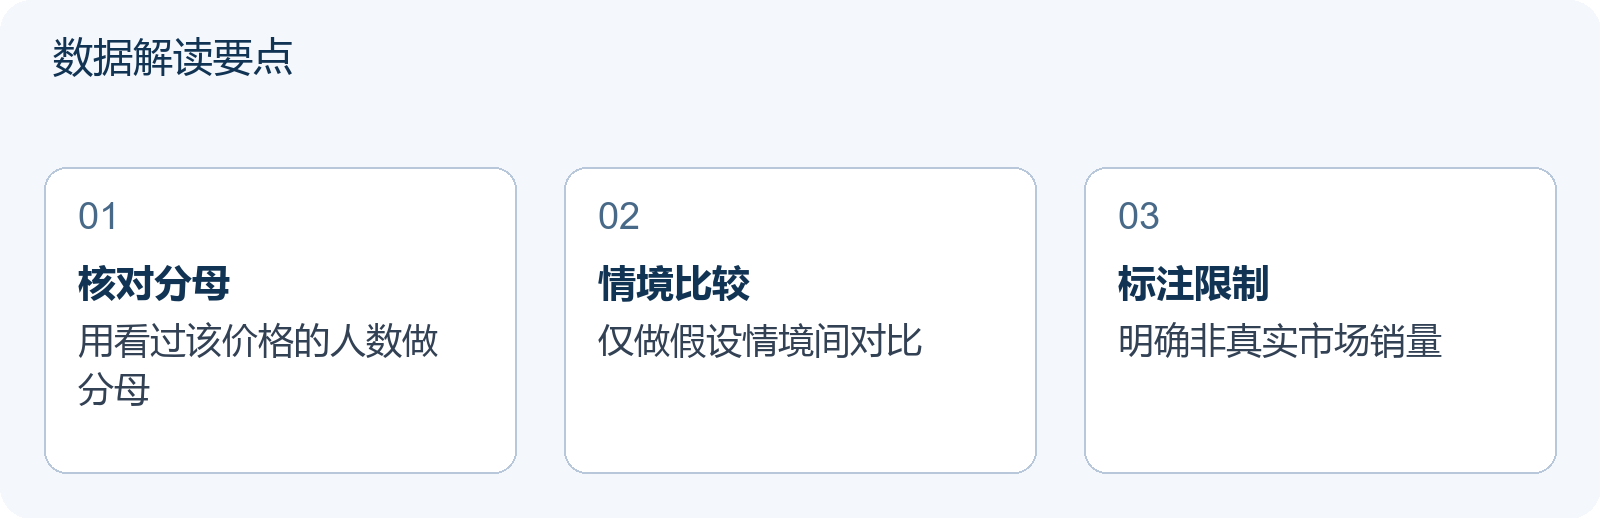
关键计算:分母必须对应看过该价格的人数
计算各组选择率时,分母为看过该价格的实际人数(30人),而非两组总和:
- A组¥1,200选择率:18÷30 = 60.0%
- B组¥1,500选择率:12÷30 = 40.0%
原错误做法是将60人全部作为分母,导致选择率被稀释为30%和20%,这混淆了不同假设情境的受众。
样本期条件收入估算(教学演示)
基于上述选择率,可计算该假设情境下的条件收入,用于两种价格点的内部比较:
- A组¥1,200条件收入:30×60.0%×1,200 = ¥21,600
- B组¥1,500条件收入:30×40.0%×1,500 = ¥18,000
重要限制:这只是两种假设情境的比较,不能推导全市场销量或全局最优价格。原因包括:
- 样本量有限(每组仅30人),存在统计不确定性
- 未考虑成本结构,无法判断哪个价格点利润更高
- 未考虑供给能力约束,高价可能服务更少客户但单位利润更高
- 假想问卷选择不等于真实购买,实际转化可能更低
对比案例:版本和价格同时变化的混淆风险
为展示方法差异,假设同一团队采用错误设计:同时改变版本功能和价格。
典型错误设计与问题
| 选项 | 功能 | 价格 |
|---|---|---|
| 基础版 | 每月2次检测 | ¥1,200 |
| 专业版 | 每周检测+AI优化 | ¥2,800 |
当受访者选择"专业版¥2,800"时,团队无法判断其支付意愿来自更高功能价值还是对价格不敏感。版本和价格同时变化导致混淆因素(Confounding),无法分离纯价格效应。
正确做法:验证价格时保持功能恒定;验证功能价值时保持价格恒定,或采用更复杂的设计(如联合分析),但后者超出康莱德备赛的必要范围。
诊断应用:你的定价验证是否合格
完成实验后,团队可用以下标准自评定价证据质量:
| 评估维度 | 合格标准 | 常见缺陷 |
|---|---|---|
| 样本情境 | 受访者明确知道正在做购买决策 | 仅做态度调查,无选择压力 |
| 分母正确 | 选择率=选择该选项人数÷看过该选项人数 | 用总样本或另一组人数做分母 |
| 价格梯度 | 同一产品至少2个价格点,功能不变 | 版本和价格同时变化,混淆因素 |
| 因果谨慎 | 明确标注为假设情境比较 | 直接推断全局最优或真实销量 |
若团队在上述任一维度存在缺陷,建议补充实验或调整设计,而非直接将初步结果写入商业计划书。
结果解读与下一步行动
定价实验的结果应审慎用于康莱德商业计划书,注意以下边界:
- 收入预测:可基于选择率做敏感性分析,但需标注"假设情境数据,非真实市场验证"
- 样本不确定性:组别规模由研究目的与可接受的不确定性决定,无统一门槛
- 成本与供给:价格选择需结合成本结构和供给能力综合判断,不能仅凭收入最大化
- 真实购买差距:问卷选择率通常高于实际转化率,计划书中应做保守估计
康莱德评审看重从定义问题、查文献、做原型到写商业计划书的完整项目历练。定价实验正是这一过程中的关键环节——它用结构化的假设检验替代主观猜测,体现团队对商业研究方法的初步掌握。
相关阅读与延伸准备
定价实验需与康莱德商业计划书的其他部分协同。建议结合以下方向深化准备:
- 市场规模估算方法,区分TAM、SAM与初期可触达客户,参见康莱德市场规模:区分TAM、SAM与初期可触达客户
- 最小可行产品验证策略,确保定价所依据的产品假设成立,参见康莱德原型测试:用最小实验验证最关键的产品假设
- 用户访谈技巧,区分真实需求与礼貌性赞同,为实验设计提供输入,参见康莱德用户访谈:如何区分真实需求与礼貌性赞同
若团队已具备初步实验数据,下一步可针对高选择率版本扩大样本以降低不确定性,或引入成本数据做利润分析,进一步提升定价策略的完整度。
常见问题
样本量多少才够用于康莱德商业计划书?
组别规模由研究目的与可接受的不确定性决定,无统一门槛。教学演示中每组30人可用于说明方法,但计划书中应诚实标注样本量及局限性,展示对统计不确定性的认知,这比夸大样本规模更有说服力。
如果实验显示低价组选择率更高,是否意味着必须定低价?
不一定。需区分价格效应与价值认知:本案例是同一产品不同价格的假设情境比较,未考虑成本、供给能力和真实购买转化差距。高价可能覆盖更少客户但单位利润更高,需结合完整财务模型判断。
康莱德评审会质疑实验数据的来源吗?
评审更关注方法论合理性与诚实度。商业计划书中应明确说明实验设计(分组方式、价格点、样本量)、标注数据性质(如"教学演示数据"或"初步调研"),并审慎陈述结论边界,避免将假设情境推断为真实市场预测。